
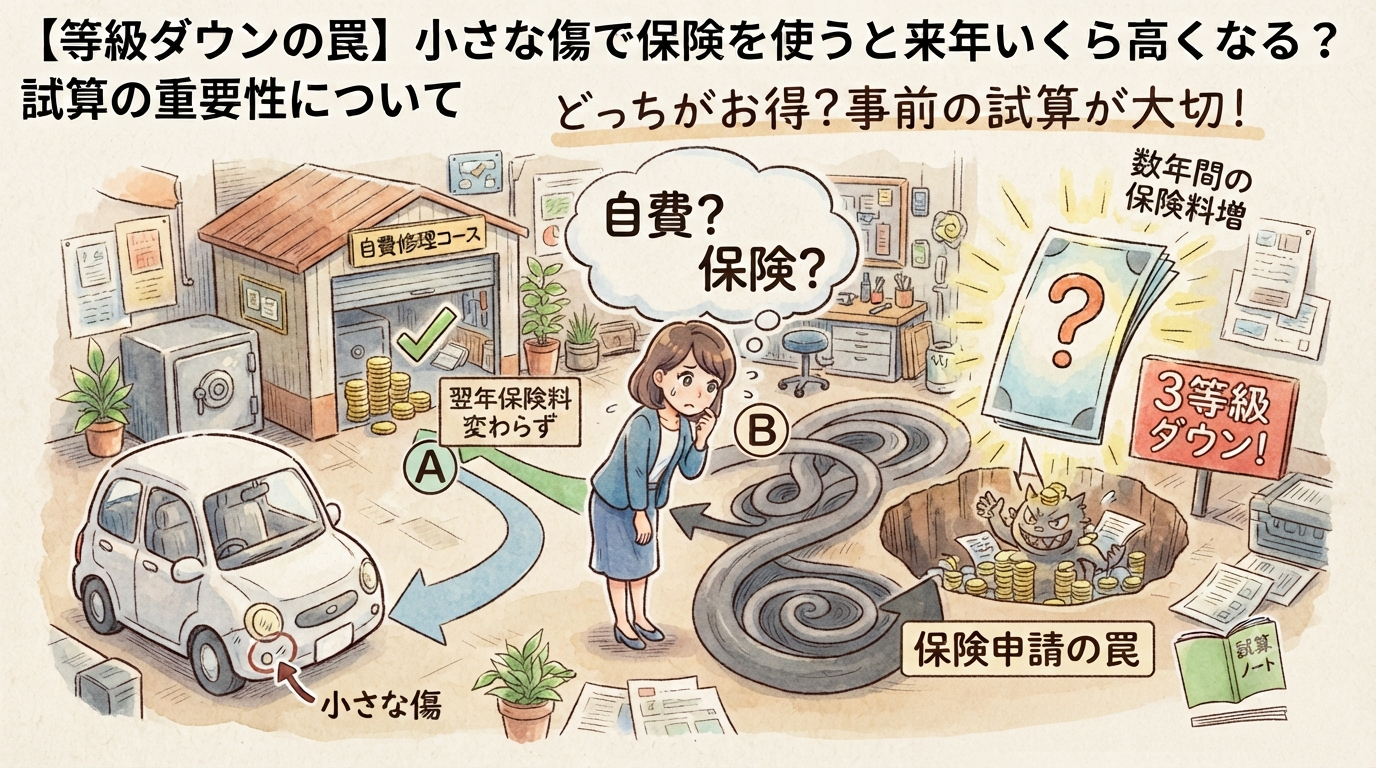
車をぶつけてしまったとき、「これくらいの修理代なら、保険を使ったほうが安く済むかな?」と迷った経験はありませんか?
ちょっとしたバンパーの擦り傷やへこみ。「せっかく保険に入っているんだから使おう!」と安易に判断してしまうと、後から「使わなければよかった…」と大きな後悔をする原因になることがあります。
今回は、自動車保険の「等級」の仕組みに潜む罠と、保険を使う前に必ず行うべき「試算の重要性」について分かりやすく解説します。
1. 自動車保険の「等級」と保険料の仕組み
自動車保険には、事故の有無や契約者の実績に応じて割引・割増が適用される「ノンフリート等級制度(1等級〜20等級)」があります。
- 事故を起こさなければ: 1年間で1等級アップし、保険料の割引率も大きくなります。
- 事故で保険を使うと: 事故の内容に応じて等級が「3等級ダウン」または「1等級ダウン」、あるいは「ノーカウント事故(等級に影響しない)」となります。
等級が下がると、翌年からの保険料が跳ね上がるだけでなく、事故の内容によっては「事故有係数」という割増された期間が数年間続くため、トータルの負担額が想像以上に膨らんでしまうのです。
2. 小さな傷で保険を使うと、どれくらい高くなる?
例えば、修理費用が「8万円」の小さな傷があったとします。
- 自己負担で修理する場合: そのまま8万円を支払って終了。翌年の保険料は上がりません。
- 保険を使って修理する場合: 修理代自体は保険から出ますが、翌年以降の数年間で上がる保険料の総額を計算すると、結果的に10万円以上も損をしていたというケースが珍しくありません。
「目の前の修理代」だけに目を奪われて保険を使うと、数年間かけて高い保険料を払い続ける「割高な買い物」になってしまうのが、等級ダウンの大きな罠です。
3. だからこそ「試算」が重要!
「保険を使うべきか、使わないべきか」を正しく判断するために最も大切なのが、事前に代理店や保険会社へ連絡して「試算」をしてもらうことです。
- 修理工場で「修理見積もり」を取る
- 保険会社に「保険を使った場合の翌年以降の保険料の変動額」を試算してもらう
- 「修理代の実費」と「数年間で上がる保険料の総額」を比較する
このステップを踏むだけで、どちらが得になるかが一目で分かります。
まとめ:迷ったらまずはご相談ください
小さな傷やトラブルのときほど、冷静な判断が難しくなるものです。「これって保険を使ったほうがいいの?」「等級はどのくらい下がるの?」と少しでも迷ったら、お客様の契約内容や等級状況を確認し、プロの視点から一番損のない方法を一緒に試算・アドバイスさせていただきます。自動車販売から保険のトータルサポートまで、安心してお任せください!

コメント