
こんにちは!愛知県半田市の有限会社夢工場です。
当店では新車・中古車販売から自動車保険の代理店業務まで、お車に関するトータルサポートを行っています。
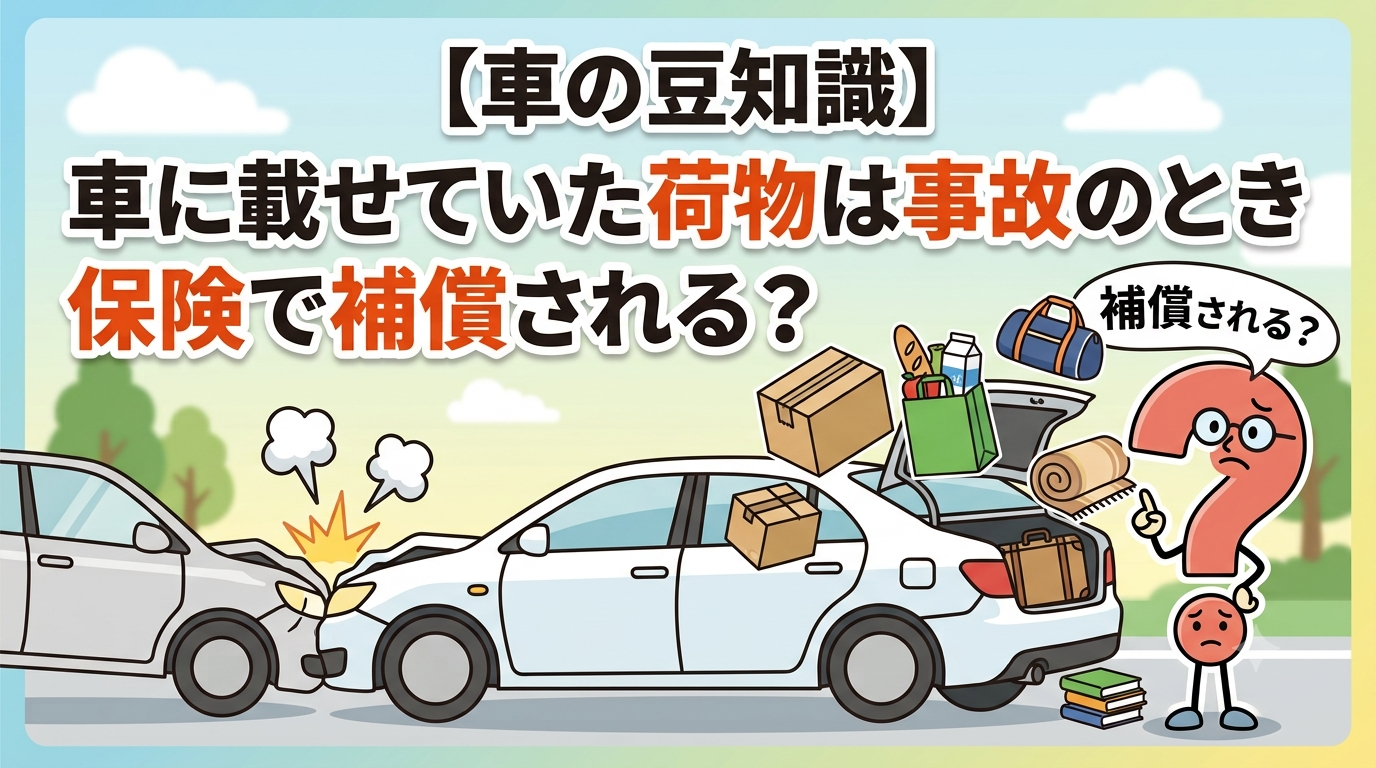
さて、ドライバーの皆さんは、車を運転していて万が一事故に遭ってしまったときのこと、想像したことはありますか?
「車自体の修理代は保険で直せるけれど……そういえば、車の中に積んでいた荷物(私物)が壊れたときは、保険でどうなるの?」
意外と知られていない、この「車内の荷物と保険の補償」について分かりやすく解説します!
1. 相手の「対物賠償保険」で荷物は補償される?
もらい事故など、相手の過失によって自分の車が破損した場合、相手の「対物賠償保険」から車だけでなく「積載物(車内の荷物)」の損害も補償されるケースがあります。しかし、ここにはいくつかの落とし穴があります。
- 「新品の値段」ではなく「時価額」になる何年も使っているパソコンや衣類、趣味の道具などが壊れた場合、購入したときの金額ではなく、「現在の価値(減価償却した時価)」が基準となります。そのため、思っていたより低い金額しか認められないことが一般的です。
- 現金・貴金属・高価品は原則対象外現金、有価証券、宝石、骨董品などは、特別な運送目的などで契約していない限り、対物賠償の対象外(免責)となることがほとんどです。
2. 自分の「車両保険」で荷物は補償される?
自分の過失が大きい事故や、単独事故・自然災害などの場合に使う自分の「車両保険」。実は、通常の車両保険では、車内に積んでいた荷物は補償対象外となっています。
ただし、加入している保険の内容や特約によってはカバーできる場合があります。
- 「身の回り品補償特約」がついているか?この特約に加入していると、車内にあった衣服、カバン、スポーツ用品などの損害が補償の対象になります(※ただし、スマホやノートパソコン、仕事用の機材などは対象外になることが多いので注意が必要です)。
- 事業用なら「車両積載動産特約」などお仕事で商品や資材を積む車の場合は、専用の特約でカバーする必要があります。
3. 車内に置きっぱなしにしがちな「危険な荷物」
事故の衝撃で、車内の荷物が車内で飛び散ったり、前方へ投げ出されたりすると、同乗者の大けがや、運転操作の妨げにつながり大変危険です。
また、ノートパソコンやタブレットなどの精密機械は衝撃に弱く、前述の通り通常の自動車保険では十分に補償されないケースがほとんどです。高価なものや大切な私物は、できるだけ車内に積みっぱなしにしないのが一番の自衛策です。
まとめ:不安な方は、夢工場へご相談ください!
車内の荷物の補償についてまとめると、基本的には「思っている以上に補償されない・されにくい」というのが実態です。
「自分の今の保険内容で、万が一のときに荷物や身の回り品はどうなるんだろう?」と気になった方は、ぜひ一度見直しをしてみることをおすすめします。
私たち有限会社夢工場は、中古車販売と自動車保険の代理店をどちらも行っている「独立系」の店舗です。お客様のライフスタイルや車の使い方に合わせ、「本当に必要な補償は何か」を中立的な目線でアドバイスいたします。
点検やオイル交換のついででも大歓迎ですので、保険証券をお持ちの上、お気軽にご相談くださいね!
コメント