
こんにちは!有限会社夢工場です。
日本国内では、近年のゲリラ豪雨や大型台風、そしていつ起こるかわからない地震など、自然災害のリスクが年々高まっています。
「もし、自宅の駐車場で車が水没してしまったら?」
「台風の飛来物でボディがへこんだら?」
「地震で車が壊れたときは、保険で直せるの?」
車を所有する方にとって、非常に気になるところですよね。今回は、自然災害と自動車保険の補償関係について、分かりやすく解説します!
1. 結論:自然災害で保険が「下りるケース」「下りないケース」
自動車保険から修理費用などが支払われるかどうかは、「加入している保険の内容(特に車両保険の有無)」と「災害の種類」によって決まります。
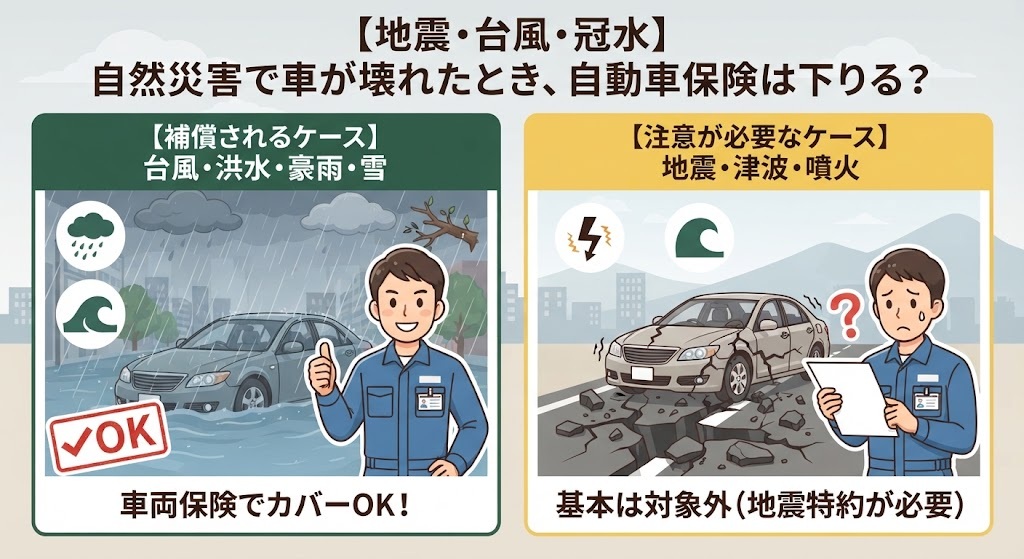
⭕ 【補償されるケース】台風、大雨、洪水、冠水、雪災など
一般的な「車両保険」に加入していれば、以下のような台風やゲリラ豪雨による被害は補償の対象となります。
- 冠水・水没: 集中豪雨や河川の氾濫、高潮などで道路や駐車場が水に浸かり、車が水没した
- 飛来物・落下物: 暴風で飛ばされてきた看板や屋根瓦、樹木などが車に当たって傷ついた・凹んだ
- 土砂崩れ: 大雨による土砂崩れに巻き込まれて車が破損・流失した
- 雹(ひょう)・大雪: 降雹でガラスが割れた、積雪の重みで車体が変形した、雪崩に巻き込まれた
※車両保険には「一般型」と、自損事故などを省いた「エコノミー型(限定タイプ)」などがありますが、上記の自然災害はいずれのタイプの車両保険でも基本的に補償対象となります。
❌ 【注意が必要なケース】地震、噴火、津波
実は、どんなに手厚い車両保険に入っていても、「地震・噴火・およびこれらによる津波」が原因の損害は、通常の車両保険だけでは補償されません。
- 地震の揺れで車が全壊した
- 地震による津波で車が流されて水没した
- 噴火の灰や石でボディやガラスが傷ついた
これらに備えるためには、多くの保険会社で用意されている「地震・噴火・津波車両全損時定額払特約」などの専用特約に加入しておく必要があります。
2. 自然災害で車両保険を使うと、等級はどうなる?
「台風で水没したから保険を使いたいけれど、翌年の保険料が上がるの?」という心配も多いポイントです。
- 台風・洪水・大雨などの場合:保険を使用すると、翌年の等級が「1等級下がり」、さらに事故有係数が適用されるため、翌年度以降の保険料が上がります。修理代の金額と、数年間上がる保険料の総額を比較して、保険を使うかどうかを検討するのが一般的です。
- 地震特約を使った場合:「地震・噴火・津波車両全損時定額払特約」などを適用して保険金を受け取る場合、多くの商品で等級や翌年の保険料に影響しない(ノーカウント事故扱いとなる)仕組みになっています。
3. 万が一の災害に備えて、プロからのアドバイス
自然災害は、ある日突然やってきます。「うちは高台だから水没しない」「屋根があるから大丈夫」と思っていても、想定外の飛来物やゲリラ豪雨によるアンダーパスでの冠水など、リスクを完全に避けることは難しいのが実情です。
- 今ご自身の自動車保険に「車両保険」がついているか
- 免責金額(自己負担額)が高めに設定されていないか
今一度、お手元の保険証券をチェックしてみることをおすすめします。
有限会社夢工場では、中古車販売だけでなく、お客様のカーライフを守る自動車保険のご相談・見直しも承っております。「今の補償内容で万全かな?」と不安に感じた方は、いつでもお気軽にお声がけください!
コメント